

Atunci când pui bazele unui SRL, modul de lucru este simplu și direct: folosești un tabel pentru vânzări, emiți câteva facturi pe lună dintr-o aplicație simplă, notezi stocul într-un caiet sau într-un fișier Excel și predai dosarul cu chitanțe la contabilitate. Cât timp volumul de muncă este redus, această organizare improvizată pare eficientă și ieftină.
De la comenzi pe hârtie la tabele Excel: când aplicațiile separate frânează activitatea
Pe măsură ce firma crește, numărul comenzilor se multiplică, apar primii angajați, deschizi un mic depozit sau un magazin online, iar modul de lucru fragmentat devine o frână majoră. Într-o zi obișnuită, te confrunți cu aplicații care nu comunică între ele:
- agentul de vânzări notează comanda clientului într-un fișier;
- gestionarul scade produsele din depozit dintr-un alt tabel;
- factura se emite într-un program separat de facturare;
- extrasele de cont sunt descărcate manual pentru a verifica cine a plătit;
- la sfârșitul lunii, contabilul semnalează diferențe între datele din gestiune și cele din bancă.
În calitate de administrator de SRL, te lovești zilnic de patru întrebări fundamentale pentru sănătatea firmei:
Ce am de încasat?
Care sunt facturile emise care au depășit scadența?
Ce am de plătit?
Ce obligații urgente am către furnizori, salariați și stat?
Ce stoc am în depozit?
Am marfă suficientă pe raft sau vând din greșeală produse epuizate?
Unde pierd timp în firmă?
De ce echipa petrece ore întregi copiind aceleași informații dintr-o aplicație în alta?
Distincția financiară esențială: încasări, profit și bani disponibili
Pentru un antreprenor fără pregătire contabilă, o capcană frecventă este confundarea profitului din acte cu banii reali din cont. Un sistem de gestiune ajută la separarea clară a trei noțiuni financiare distincte:
- Profitul contabil reprezintă diferența dintre veniturile facturate și cheltuielile angajate într-o anumită perioadă. Poți înregistra un profit frumos pe hârtie dacă ai emis facturi mari, dar dacă clienții întâmpină dificultăți de plată, acel profit nu te ajută să achiți facturile curente.
- Încasările (cash flow-ul) reprezintă fluxul real de bani care au intrat în contul bancar sau în casierie. O firmă poate fi profitabilă în acte, dar poate intra în blocaj financiar dacă încasările efective întârzie față de scadențele plăților obligatorii.
- Banii disponibili (lichiditatea curentă) reprezintă soldul de numerar neblocat de care dispui astăzi pentru a-ți achita obligațiile iminente (salarii, chirii, furnizori critici), după scăderea plăților deja programate.
Ce este un ERP și cum diferă de aplicațiile izolate
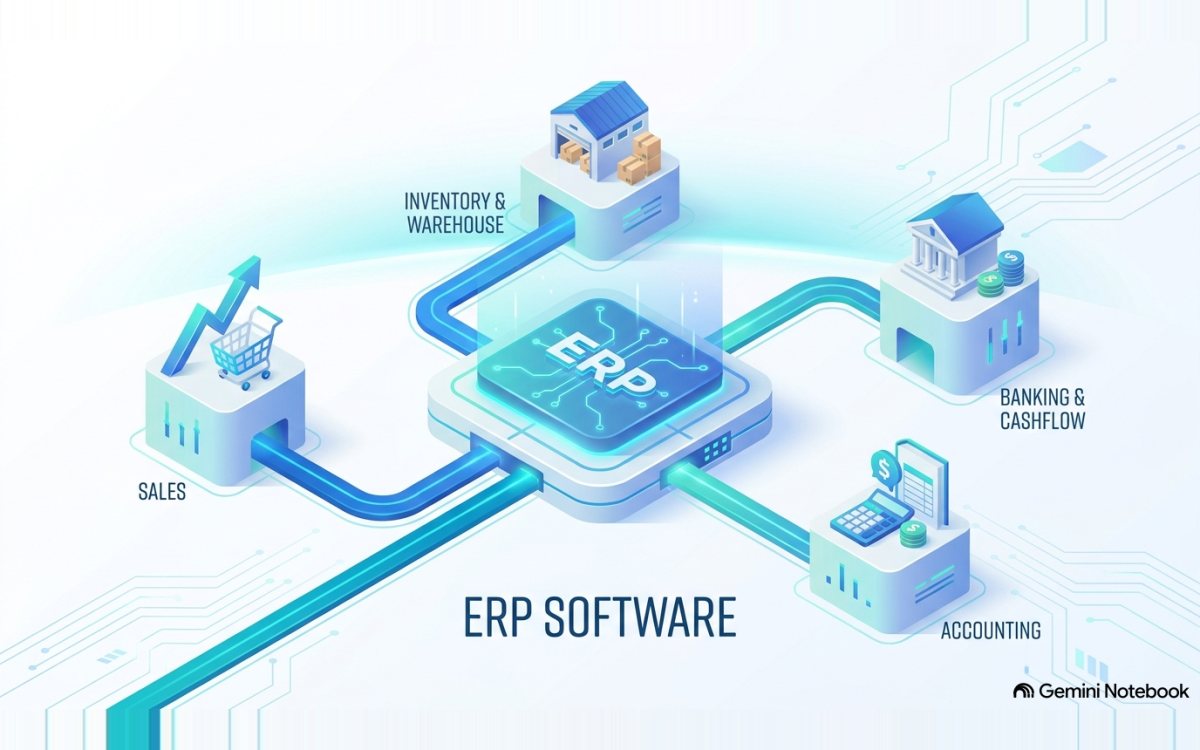
Termenul ERP provine din limba engleză (Enterprise Resource Planning — planificarea resurselor întreprinderii). Pe înțelesul unui antreprenor, un ERP este un program informatic integrat care leagă toate activitățile și informațiile firmei — vânzări, stocuri, încasări și contabilitate — într-o singură bază de date centralizată.
Într-un sistem cu aplicații izolate, dacă vinzi un produs, trebuie să înregistrezi operațiunea în programul de stoc, apoi să o retranscrii în softul de facturare și ulterior să o trimiți pe e-mail contabilului. Într-un ERP, fluxul este unificat:
Comanda
Înregistrezi comanda o singură dată.
Stocul
Sistemul scade și rezervă automat produsele din stoc.
Factura
Generează factura și pregătește fișierele pentru raportarea fiscală.
Contabilitatea
Actualizează fișa clientului și pregătește nota contabilă, fără nicio reintroducere manuală.
Clarificare legală: ERP-ul nu este obligatoriu prin lege
Un adevăr legislativ esențial: nicio lege din România nu obligă un SRL să cumpere sau să utilizeze un sistem denumit „ERP”. Statul român obligă firmele să transmită raportări fiscale corecte și la termen (cum ar fi e-Factura sau SAF-T). Decizia de a folosi un ERP este o opțiune exclusivă de organizare internă și eficientizare a activității, nu o cerință legală directă.
Cadrul fiscal: obligațiile susținute de acte normative oficiale
Motivele pentru care antreprenorii caută soluții integrate țin de creșterea complexității raportărilor fiscale către Agenția Națională de Administrare Fiscală (ANAF). Raportarea manuală a datelor comerciale devine o sursă constantă de erori și riscuri de sancționare.
RO e‑Factura: termenul legal de 5 zile lucrătoare
Sistemul național privind factura electronică RO e-Factura este reglementat de Ordonanța de urgență a Guvernului nr. 120/2021.
- Termen legal: prin OUG nr. 89/2025 (care a modificat art. 10 alin. (7) din OUG nr. 120/2021), termenul-limită pentru transmiterea facturilor în sistemul RO e-Factura este de 5 zile lucrătoare de la data emiterii facturii. Această regulă înlocuiește vechiul termen calculat în zile calendaristice.
- Ritm de raportare: transmiterea în 5 zile lucrătoare este o raportare periodică la termen, nu o cerință de trimitere instantanee în secunda generării documentului.
- Document original: exemplarul original al facturii electronice este fișierul în format XML, însoțit de sigiliul electronic al Ministerului Finanțelor.
- Sancțiuni: primirea și înregistrarea de către un cumpărător persoană impozabilă a unei facturi emise în relația B2B fără respectarea transmiterii prin e-Factura se sancționează cu o amendă de 15% din valoarea totală a facturii. Începând cu 1 iunie 2026, obligația se aplică și furnizorilor persoane fizice care se identifică prin CNP.
SAF‑T / declarația D406: fișierul de control fiscal
Fișierul standard de control fiscal (SAF-T) este o raportare electronică complexă, în format XML, ce conține date din registrele contabile și din gestiunea stocurilor, reglementată de art. 591 din Codul de procedură fiscală și de Ordinul președintelui ANAF nr. 1.783/2021.
- Calendar: după introducerea etapizată pentru marii contribuabili (2022) și cei mijlocii (2023), raportarea D406 a devenit obligatorie de la 1 ianuarie 2025 și pentru contribuabilii mici.
- Verificări ANAF: ANAF verifică declarațiile D406 atât sintactic (structura fișierului), cât și semantic, derulând serii de teste de consistență contabilă (de exemplu, verificarea coerenței între conturile de TVA 4426, 4427, 4428 și codurile de taxă raportate).
RO e‑Transport: monitorizarea bunurilor
Reglementat de OUG nr. 41/2022 și detaliat în ghidul ANAF, sistemul monitorizează transporturile de bunuri cu risc fiscal ridicat și transporturile rutiere internaționale.
- Codul UIT: înainte de începerea transportului, declarantul obține din SPV un cod unic (UIT). Termenul de valabilitate al codului UIT este de 5 zile calendaristice (respectiv 15 zile calendaristice în cazul achizițiilor intracomunitare de bunuri).
- Precizare legislativă privind GPS-ul: deși legea impune echiparea vehiculelor cu terminale de poziționare GPS, prin OUG nr. 29/2025 aplicarea sancțiunilor contravenționale legate de transferul datelor GPS de către transportator și de pornirea dispozitivului de către șofer a fost suspendată până la 31 decembrie 2025; începând cu 1 ianuarie 2026, sancțiunile se aplică.
RO e‑TVA: decontul precompletat
Sistemul RO e-TVA (OUG nr. 70/2024) reprezintă un decont de TVA precompletat, generat de ANAF prin agregarea datelor din e-Factura, e-Transport, SAF-T și casele de marcat electronice.
- Nuanțare importantă: vechiul mecanism care impunea transmiterea unei „Notificări de conformare RO e-TVA”, cu răspuns obligatoriu în termen scurt sub amenințarea amenzilor, a fost abrogat prin OUG nr. 13/2026 (art. IV). Decontul precompletat P300 continuă să fie pus la dispoziție în SPV, ca instrument de informare și autocontrol. Detalii în ghidul nostru RO e-TVA: cum verifici diferențele dintre D300 și P300.
Patru beneficii practice ale organizării prin ERP
Organizarea activității printr-un flux de date integrat aduce patru avantaje directe în conducerea zilnică a SRL-ului:
Raportare fiscală fără dublă introducere de date
Deoarece recepțiile de marfă și facturile de vânzare sunt înregistrate o singură dată în baza de date operațională, fișierele necesare pentru e-Factura, e-Transport și SAF-T sunt construite prin preluarea automată a datelor existente. Nu mai trebuie să completezi formulare paralele.
Vizibilitate asupra banilor și scadențelor
Sistemul afișează în orice moment ce sume ai de încasat de la fiecare client și ce plăți către furnizori se apropie de termenul scadenței.
Exemplu de automatizare: robotul bancar R.Daneel (dezvoltat în ecosistemul Platphorma) poate prelua extrasele de cont bancare în format CSV sau Excel, primite pe e-mail sau salvate în foldere locale, identificând tranzacțiile și asociind automat plățile și încasările cu facturile din sistem.
Reducerea erorilor repetitive de operare
Dacă un operator uită să completeze un câmp obligatoriu (cum ar fi cota de TVA, codul CUI al partenerului sau unitatea de măsură), sistemul semnalează omiterea înainte de salvare. Eliminarea transcrierilor manuale reduce semnificativ greșelile de tastare.
Colaborare simplificată cu contabilul
ERP-ul creează un punct de legătură între gestiunea operațională și contabilitate. De pildă, aplicația Platphorma SQL, construită pe o arhitectură client-server cu baza de date PostgreSQL, permite accesul simultan și securizat atât pentru echipa firmei, cât și pentru contabil. În plus, modulul Contracte permite generarea automată a facturilor lunare pe baza șabloanelor de contracte recurente, în lei sau în valută.
Exemple practice: trei scenarii ipotetice de lucru
Pentru a vedea cum se transformă munca de zi cu zi, să analizăm trei scenarii ipotetice concrete.
Scenariul 1: de la comandă la încasare (order-to-cash)
Comanda
Un client plasează o comandă de 50 de bucăți dintr-un produs. Agentul introduce comanda în ERP.
Stocul
Sistemul verifică disponibilitatea în depozit și rezervă produsele.
Facturarea și livrarea
Se emite factura. ERP-ul scade stocul, pregătește fișierul XML pentru e-Factura (ce va fi transmis în intervalul legal de 5 zile lucrătoare) și generează avizul de însoțire.
Încasarea
La importul extrasului bancar, robotul R.Daneel asociază suma primită cu factura emisă și închide soldul clientului.
Scenariul 2: urmărirea unei facturi restante și gestionarea lichidităților
Administratorul deschide raportul de creanțe și observă o factură de 12.000 lei neachitată de 20 de zile. Fără să caute prin dosare fizice, vede pe ecran istoricul tranzacției: data livrării, avizul aferent și confirmarea că factura a fost transmisă și validată în SPV. Cu două clicuri, îi trimite clientului o notificare directă cu soldul restant.
Scenariul 3: pregătirea datelor pentru SAF-T și contabilitate
La sfârșitul lunii, contabilul accesează modulul SAF-T din ERP. Deoarece recepțiile de marfă și vânzările au fost înregistrate corect, cu codurile de taxă și nomenclatoarele potrivite, modulul generează fișierul D406 și derulează verificările interne înainte de depunerea pe portalul ANAF.
Tabel comparativ: operare fragmentată vs. flux integrat prin ERP
Diferențele dintre cele două moduri de lucru pot fi sintetizate astfel:
| Indicator operațional | Lucru fragmentat (aplicații separate și Excel) | Flux integrat (ERP bine configurat) |
|---|---|---|
| Timpul alocat facturării | Datele se copiază și se verifică manual în mai multe programe. | Reutilizarea datelor din comandă/recepție elimină etapele repetitive. |
| Acuratețea stocurilor | Tabelele paralele au momente diferite de actualizare; apar neconcordanțe. | Evidența stocului este unică și actualizată la fiecare operațiune. |
| Preluarea comenzilor | Verificări telefonice; risc de a vinde produse care nu mai sunt pe raft. | Stocul este verificat și rezervat automat la introducerea comenzii. |
| Erori de raportare fiscală | Puncte multiple de introducere manuală și risc crescut de omisiuni. | Validări automate la introducere; riscul de eroare este redus, dar nu anulat. |
| Decizii de business | Situația încasărilor se reconstituie greu la sfârșit de lună. | Rapoarte rapide despre încasări, stocuri și scadențe, pe baza datelor introduse. |
Model numeric ipotetic de timp economisit și evaluarea investiției (TCO)
Avertisment: exemplul de mai jos este un model de calcul ipotetic, creat pentru a exemplifica reducerea timpului de lucru. Nu reprezintă o promisiune sau o garanție de economie financiară fixă.
Considerăm un SRL de distribuție care procesează lunar 200 de comenzi de la clienți și 30 de recepții de marfă de la furnizori.
Mod de lucru fragmentat (manual)
Total: 77,5 ore pe lună
- Introducere comandă, emitere factură și scădere manuală stoc: 15 minute/document.
- Verificare e-Factura și pregătire date SAF-T la final de lună: ~20 ore/lună.
- Calcul: (230 documente × 15 min) + 20 ore = 77,5 ore pe lună.
Mod de lucru integrat (ERP)
Total: 19,3 ore pe lună
- Preluare comandă, generare factură și scădere stoc: 4 minute/document.
- Export e-Factura în lot și generare SAF-T din date comune: ~4 ore/lună.
- Calcul: (230 documente × 4 min) + 4 ore = 19,3 ore pe lună.
Timp economisit ipotetic: ~58 de ore pe lună.
De ce timpul economisit nu înseamnă automat bani în cont?
Un principiu de management esențial: cele 58 de ore eliberate nu reprezintă o economie directă de numerar. Timpul salvat reprezintă capacitate de lucru eliberată. Dacă administratorul sau angajații folosesc aceste ore pentru a atrage clienți noi, pentru a negocia prețuri mai bune cu furnizorii sau pentru a îmbunătăți serviciile, firma va câștiga financiar. Dacă timpul eliberat este irosit, investiția în software nu va genera profit.
Costul total de proprietate (TCO)
Când evaluezi costul unui ERP, ia în calcul toate componentele din TCO (Total Cost of Ownership — costul total de proprietate):
Licențele sau abonamentul software
Modulele necesare activității firmei.
Implementarea și configurarea inițială
Setarea bazelor de date, a cotelor de TVA și a drepturilor de acces.
Migrarea datelor vechi
Curățarea nomenclatoarelor de clienți și produse.
Instruirea echipei
Timpul necesar ca angajații să învețe noul sistem.
Suportul tehnic și actualizările legislative
Asistența și adaptarea programului la modificările legale.
Ce nu poate face un ERP
Un software este un instrument de lucru, nu o soluție magică. Rezultatele depind direct de configurare și de rigoarea oamenilor care introduc datele:
- ERP-ul nu elimină toate erorile dacă un operator introduce un preț greșit sau o cantitate eronată;
- ERP-ul nu garantează conformitatea fiscală necondiționată dacă firma depășește termenele legale sau ignoră mesajele de eroare din SPV;
- ERP-ul nu înlocuiește expertiza contabilului, ci doar îi pune la dispoziție date mai bine organizate.
Când are sens un ERP și când este suficientă o soluție simplă
Un ERP nu este potrivit pentru orice afacere.
Semne că un SRL are nevoie de un ERP
- Angajații reintroduc aceleași date în mai multe fișiere separate.
- Există diferențe constante între stocul din fișiere și marfa reală din depozit.
- Ai facturi neîncasate de la clienți pentru că nimeni nu urmărește scadențele.
- Depinzi de o singură persoană care știe unde sunt salvate fișierele.
- Volumul de documente face ca pregătirea raportărilor SAF-T sau e-Factura să fie un stres lunar uriaș.
Când o soluție simplă este suficientă
- Ești o firmă de servicii (prestări servicii, consultanță, design) cu 5–10 facturi emise pe lună.
- Nu gestionezi stocuri de marfă, depozite sau procese de producție.
- Lucrezi singur sau cu un singur colaborator.
În aceste cazuri, o aplicație simplă de facturare este mai ieftină, mai ușor de utilizat și suficientă din punct de vedere legal.
Concluzie practică
Adoptarea unui ERP nu este o decizie despre IT, ci despre modul în care îți organizezi firma. Un sistem integrat înlocuiește munca fragmentată cu un flux unic de date, oferindu-ți vizibilitate asupra banilor și reducând timpul pierdut cu sarcini repetitive.
Înainte de a investi într-un software, analizează-ți propriile procese:
- Câte ore petrece echipa ta copiind date dintr-un loc în altul?
- Cât de repede poți afla ce sume ai de încasat astăzi?
- Câte erori de stoc sau de facturare apar în fiecare lună?
Dacă constați că modul actual de lucru îți limitează dezvoltarea, invită furnizorul la o demonstrație practică. Solicită-i să exemplifice un flux complet pe cazuri reale din firma ta: de la preluarea unei comenzi până la emiterea facturii, obținerea e-Facturii și reconcilierea extrasului bancar. Văzând cum funcționează sistemul pe situațiile tale concrete, vei putea lua o decizie informată pentru SRL-ul tău.